四色液晶破局!中国企业挑战全球色彩标准,谁将主导未来显示?
当传统显示标准还固守在RGB三色体系的三角形色域中时,四色液晶技术的横空出世,让中国显示产业第一次真正触摸到了“规则制定”的机会边界。
在2026年的SID Display Week上,海信的RGBX多基色液晶显示技术、TCL华星的XRGB技术、京东方的双四基色融合显示方案,这些以RGBC(红绿蓝青)四色为核心的新架构集中亮相,宣告着显示技术从三原色向四原色的历史性跃迁。据展示数据,海信RGBX技术能将色域提升至行业前所未有的130% BT.2020以上,TCL华星XRGB技术同样实现了BT.2020 131%的色域规格,京东方的双四基色方案也达到了BT.2020 130%的超高覆盖水准。
然而,顶尖的实验室数据背后,一个尴尬的现实正在浮现:这些能呈现更广色域、更真实色彩的四色显示设备,正面临着标准缺失、内容匮乏的产业化“生态鸿沟”。如果说四色液晶技术本身是一次硬件架构的革命,那么跨越这道鸿沟的关键,已经不再是单纯的技术突破,而是对下一代色彩标准话语权的战略争夺。
技术的跃进与标准的枷锁——四色液晶对色彩体系的根本性挑战
四色液晶技术带来的颠覆,远不止是色域面积的简单扩大,而是对延续数十年的色彩描述和管理体系的全面重构。
人类显示技术诞生以来,从sRGB到DCI-P3再到BT.2020,所有主流色彩标准都建立在同一个底层逻辑之上:以红、绿、蓝三原色作为色域空间定义的三个坐标点,由此构成的三角形区域就是该标准所能覆盖的色彩范围。国际电信联盟(ITU)于2012年制定的BT.2020标准,虽已定义了比以往更宽广的色域范围,但其本质仍是一个“三色三角形”。
四色液晶技术的出现,彻底改变了这一游戏规则。当RGB之外增加青色(Cyan)成为RGBC四色架构时,色域空间的坐标点从三个变为四个,覆盖区域从三角形扩展为四边形。这意味着,传统色彩标准体系中的色域覆盖率计算方式、白点定义方法、色彩坐标模型,都需要从底层开始重新构建。
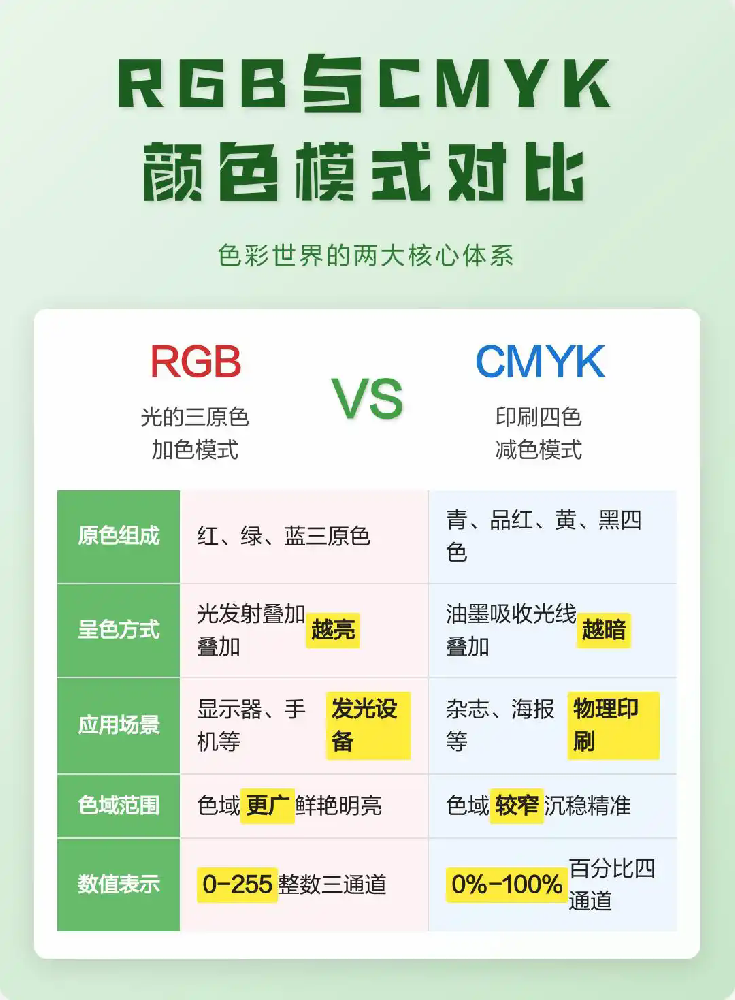
更复杂的是色彩测量与校准的难题。现有的色彩测量设备——色度计、分光辐射计,其核心技术都是基于RGB三色滤波系统设计。国际色彩联盟(ICC)自1993年成立以来建立的整个色彩管理体系,包括色彩特性文件(ICC Profile)格式规范,都是围绕RGB三色模型构建的。要精确测量和校准四色显示设备的色彩表现,需要开发适配四色的全新测量方法与硬件标准。
而最大的挑战,来自于内容制作与传输的整个链条。从电影摄影机的传感器设计、后期制作软件的调色系统,到视频编码格式、信号传输协议(如HDMI、DisplayPort),整个数字内容生态系统都深度绑定在RGB三色模型之上。即使生产出了完美的四色显示设备,如果没有适配的内容源和传输通道,其色彩优势也无法真正展现给消费者。
合纵连横——全球标准博弈场上的中国身影
标准制定从来不是单纯的技术问题,而是产业实力的综合体现。这一次,中国企业没有选择旁观,而是主动站到了博弈桌的前沿。
在2026年的SID展会现场,一个标志性事件悄然发生:京东方与国际色彩权威机构Pantone达成了战略合作。京东方f-OLED技术品牌旗下的14英寸TADF广色域OLED柔性显示屏技术成功通过Pantone色准认证,成为中国显示行业首款获此认证的技术产品。这不仅仅是一次产品认证,更是深度的战略卡位。
业内人士推测,京东与Pantone的合作可能指向多个目标方向:共同开发四色色彩数据库、定义面向四色显示的新色彩匹配方法,或是建立联合的色彩认证体系。Pantone作为全球色彩标准的权威制定者之一,其参与将为四色显示技术标准化提供重要的专业背书和国际认可度。
与此同时,中国显示产业链内部也在酝酿更深层的协同。虽然没有明确的公开信息显示已经成立了专门的“四色液晶产业联盟”,但海信、TCL、京东方等头部企业在2026年SID展上的集中发力,实际上已经形成了事实上的技术阵营协同。这三位面板与终端巨头,分别在四色背光、四色面板、色彩算法等不同环节取得突破,构成了相对完整的技术生态雏形。
在国际标准化舞台上,传统格局正面临中国力量的强劲挑战。国际色彩联盟(ICC)自1993年由Adobe、Apple、Kodak、Microsoft等八家公司发起成立以来,一直在色彩管理标准领域占据主导地位。国际电信联盟无线电通信部门(ITU-R)则在视频传输标准领域拥有话语权。这些组织长期以来由美国、欧洲、日本等传统技术强国主导。
然而,格局正在发生微妙变化。中国在全球显示面板产能的领先地位和市场体量,为其在标准制定中争取更大话语权提供了坚实的产业基础。据业内人士推测,中国显示企业占据全球LCD面板产能超过70%的份额,在Mini LED背光等新兴技术领域也处于领先地位。这种产能优势和市场影响力,让中国企业在面向未来的广色域、高保真色彩标准制定中,拥有了前所未有的议价能力。
跨越鸿沟——构建四色液晶完整生态的路径展望
标准制定只是起点,配套生态的同步建设,才是技术成功商业化的根本保证。四色液晶技术要真正走向市场,需要跨越从内容创作到终端应用的全链条鸿沟。
内容创作的“供给侧改革”将成为首要课题。要让四色液晶的价值被消费者感知,必须有适配的原生四色内容。这需要从创作工具链开始系统性升级:数字摄影机需要支持四色传感器,后期调色软件需要支持四色色彩空间,视频编码格式需要扩展支持四色信号。推测行业内可能采取渐进式策略:一方面鼓励和工具化影视、游戏、设计行业的内容创作者生产原生四色内容,另一方面通过算法优化,将现有的三色内容高质量地映射到四色显示设备上。
终端与接口的协同升级同样刻不容缓。显示设备厂商、芯片提供商(GPU、SoC)、接口标准组织需要同步行动。负责HDMI标准的HDMI Forum和负责DisplayPort标准的VESA协会,需要在其规范中增加对四色信号传输的支持。这不仅仅是带宽的简单提升,更是信号编码、握手协议、色彩空间定义的根本性扩展。
从实验室到消费者的价值传递,考验的是整个产业的营销智慧。如何向消费者清晰传达四色显示带来的真实体验提升,而非陷入“130%色域”vs“131%色域”的无效参数竞争,将是市场教育的关键。四色液晶技术带来的不仅是色彩数量的增加,更是色彩质量的飞跃——更真实的自然场景还原、更精准的色彩一致性、更健康的蓝光控制。这些实实在在的用户体验价值,需要通过可感知的方式传递给消费者。
引领还是跟随?一个关于产业未来的抉择
四色液晶技术带来的,不仅是一次显示效果的物理升级,更是一次价值链重构和规则重塑的产业机遇。
当色域空间从三角形变为四边形时,改变的不仅是屏幕上那抹介于蓝与绿之间的青色的精准呈现,更是全球显示产业话语权的重新分配。过去,中国显示产业通过规模优势和成本控制,在全球市场占据了重要地位;现在,四色液晶技术为中国企业提供了从“规模竞争”向“标准竞争”跃迁的历史性窗口。
在对比度、反应时间逐渐追上OLED,在大尺寸化、峰值亮度、能耗效率等方面继续保持优势的背景下,四色液晶在色域覆盖上的突破性进展,为中国液晶阵营提供了前所未有的市场武器。特别是考虑到四色液晶技术在健康护眼方面的天然优势——通过更多混色过程,用青色代替传统RGB体系中的蓝色实现最终彩色,天然对有害蓝光能量需求更少——这将成为产品差异化竞争的重要维度。
然而,技术领先只是必要条件,而非充分条件。中国企业在四色液晶技术上已经取得了先发优势,但在标准体系构建、内容生态建设、市场价值传递等软实力方面,仍面临严峻挑战。从跟随者到引领者的角色转换,需要的不仅是技术创新的勇气,更是生态构建的智慧、标准主导的魄力。
当RGB+C改变的不仅是画面的绚丽程度,更是全球显示产业的话语权重构时,这一次,定义未来的画笔是否能够真正握在中国企业手中?你认为中国应该主导四色显示标准制定吗?为什么?